
Cashback jest w porządku, ale reszta nie za bardzo.
Ogólnie cashback cieszy, ale bardzo źle, że nie zawsze przechodzi płatność. W wielu sklepach i serwisach nie chce działać.
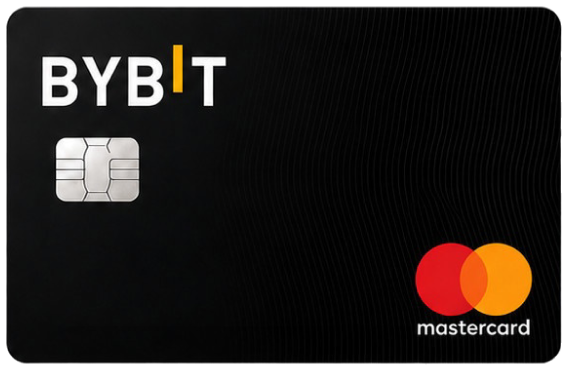
Debetowa Mastercard od giełdy Bybit z płatnościami wprost z salda giełdowego i cashbackiem w promocji.
Ocena doświadczenia
Średnie oceny według najważniejszych kryteriów.
Doświadczenia użytkowników zweryfikowane przez moderatora.
Ogólnie cashback cieszy, ale bardzo źle, że nie zawsze przechodzi płatność. W wielu sklepach i serwisach nie chce działać.
Najbardziej rozczarowała mnie nie sama idea Bybit Card, ale to, jak działa ona w praktyce. Karta może zostać zablokowana przez system ryzyka podczas zwykłej płatności, po czym trzeba ją odblokować ręcznie. Ale nawet po odblokowaniu problem może się powtórzyć przy kolejnej próbie płatności. W efekcie nie możesz być pewien, że karta zadziała dokładnie wtedy, kiedy jest potrzebna. Jeszcze gorzej wygląda sytuacja z obsługą klienta: zamiast rzeczywistego rozwiązania problemu dostajesz standardowe instrukcje, aby sprawdzić status karty i powtórzyć operację. Powstaje błędne koło – karta jest blokowana, ty ją odblokowujesz, płatność znowu jest blokowana, a obsługa właściwie powtarza to samo. Dla karty płatniczej to krytyczna wada. Na pewno nie używałbym jej jako głównej karty, a tym bardziej nie trzymałbym na niej dużych sum.
Na papierze karta Bybit wygląda bardzo atrakcyjnie: kryptowaluty, zwykłe płatności, cashback, karty fizyczne i wirtualne. Ale kiedy zaczynasz z niej naprawdę korzystać, pojawia się zbyt wiele niuansów. Transakcje mogą być odrzucane z powodu niewystarczającej zdolności zakupowej, limitów lub zablokowania karty, a same warunki zależą od regionu. Osobno irytuje system opłat. Nawet jeśli nie ma miesięcznej opłaty, to wcale nie oznacza, że korzystanie jest darmowe: w zależności od regionu i operacji mogą być naliczane opłaty za konwersję kryptowalut, wymianę walut lub wypłatę gotówki. W efekcie trzeba ciągle myśleć, z jakiego salda płacisz, w jakiej walucie przebiega operacja, jaki masz limit i czy nie zadziała system ryzyka. Dla mnie to nie jest ten poziom przewidywalności, którego oczekujesz od karty płatniczej. Jeśli nie można spokojnie zapłacić kartą w sklepie bez obawy o blokadę lub odmowę, wszystkie dodatkowe funkcje i cashback tracą na znaczeniu.

Dzień dobry. Korzystam z portfela od 1 miesiąca. Na początku wszystko było dobrze, dopóki kwoty były małe. Kupowanie USDT w P2P jest wygodne i szybkie. Ale kiedy na portfel wpłynęła kwota 3990 USDT, środki zostały zablokowane. Na zapytania do obsługi klienta odpowiadają szablonowymi odpowiedziami. Czekam na zaksięgowanie od 7 dni. Na razie zaksięgowania nie ma. Jak tylko środki zostaną zaksięgowane, poinformuję dodatkowo.
Bybit Card powstała we współpracy z brytyjskim dostawcą infrastruktury płatniczej Moorwand, działającym na licencji Mastercard. Karta jest powiązana z saldem giełdy i automatycznie przelicza kryptowalutę na fiat w chwili transakcji, a użytkownik sam wybiera, z jakiego aktywa pobierane są środki.
Karta jest dostępna w wersji wirtualnej i fizycznej w większości obsługiwanych regionów oraz działa z Apple Pay i Google Pay w zależności od kraju. Nowi użytkownicy mogą liczyć na promocyjny, podwyższony cashback i bonus powitalny, natomiast standardowa stawka zależy od poziomu konta i regionu.
To debetowa Mastercard (wirtualna i fizyczna) powiązana z saldem w serwisie. Przy płatności kryptowaluta jest przeliczana na fiat, a sama transakcja przechodzi przez sieć Mastercard, więc karta działa wszędzie tam, gdzie akceptowany jest ten system płatniczy.
Deklarowany zasięg to kraje EOG, Wielka Brytania, Argentyna, Brazylia, AIFC (Kazachstan), Australia. Dokładną listę krajów i lokalne ograniczenia ustala wydawca, dlatego przed złożeniem wniosku warto sprawdzić warunki dla swojego kraju zamieszkania.
Tak, w zdecydowanej większości przypadków wymagana jest rejestracja i KYC z dokumentem tożsamości. Niektórzy wydawcy dodatkowo proszą o potwierdzenie adresu zamieszkania w obsługiwanym regionie.
Podstawowe warunki: 0% za płatności w walucie lokalnej; 0,9% za konwersję kryptowaluty; 1% za przewalutowanie (FX); 2% za wypłatę gotówki; obowiązuje bezpłatny miesięczny limit wypłat. Dodatkowo należy uwzględnić kurs konwersji, opłaty bankomatowe i możliwe prowizje partnera płatniczego — aktualny cennik publikuje wydawca.
W większości przypadków tak: karta trafia do portfela mobilnego i obsługuje płatności zbliżeniowe. Dostępność zależy od kraju i zasad partnera płatniczego.